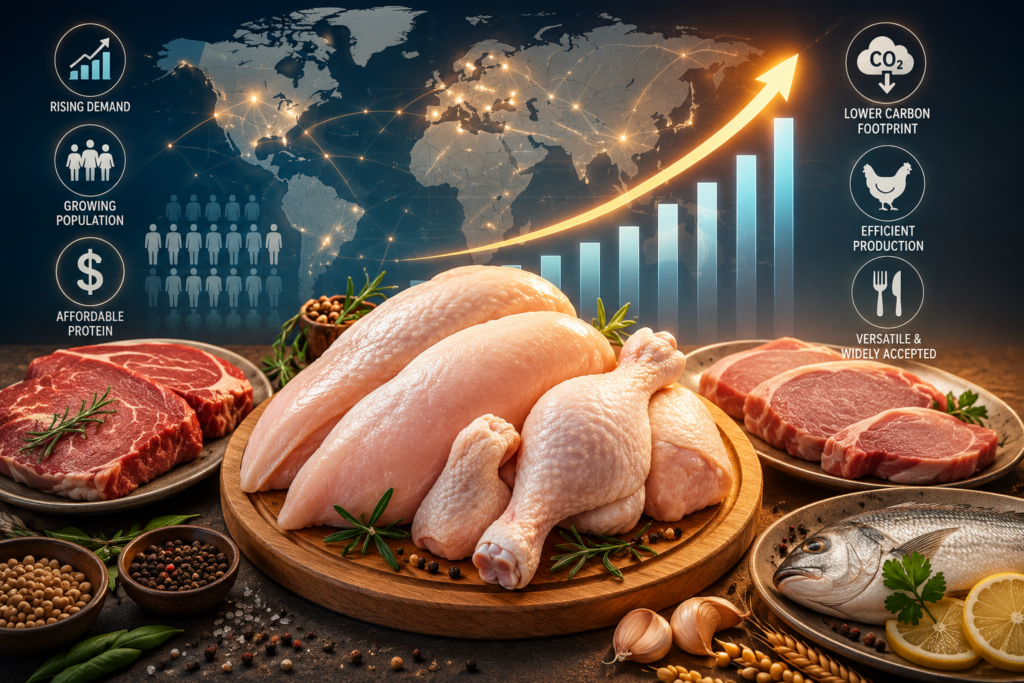
Trong bức tranh protein động vật toàn cầu, thịt gà đang nổi lên như lựa chọn có tốc độ tăng trưởng mạnh nhất. Đây không còn là xu hướng ngắn hạn do giá cả, mà là sự dịch chuyển có tính cấu trúc, được thúc đẩy bởi chi phí sản xuất, hiệu quả chuyển hóa thức ăn, áp lực môi trường, biến động dịch bệnh trên các ngành chăn nuôi khác và thay đổi trong hành vi tiêu dùng.
Theo OECD-FAO Agricultural Outlook 2025–2034, tiêu thụ thịt gia cầm toàn cầu được dự báo đạt 173 triệu tấn vào năm 2034 và chiếm tới 62% phần tăng thêm của tổng lượng thịt tiêu thụ toàn cầu trong thập kỷ tới. Đáng chú ý, đến năm 2034, thịt gia cầm được dự báo sẽ cung cấp khoảng 45% tổng lượng protein từ các nguồn thịt trên thế giới.
Thịt gà thắng thế nhờ lợi thế kinh tế
Lý do đầu tiên khiến thịt gà tăng trưởng mạnh là giá thành. Trong hầu hết thị trường, thịt gia cầm vẫn là loại thịt có chi phí thấp hơn so với thịt bò, thịt cừu và nhiều thời điểm cũng cạnh tranh hơn thịt heo. OECD-FAO nhận định người tiêu dùng tại nhiều nước đang giảm dần thịt bò và thịt heo để chuyển sang thịt gia cầm, nhất là trong bối cảnh thu nhập bị ảnh hưởng bởi lạm phát và chi phí sinh hoạt tăng.
Điều này đặc biệt quan trọng tại các quốc gia đang phát triển, nơi người tiêu dùng vẫn có nhu cầu tăng lượng protein động vật nhưng khả năng chi trả còn hạn chế. Khi thịt bò trở nên đắt đỏ, thịt heo biến động vì dịch bệnh và chi phí sản xuất, thịt gà trở thành lựa chọn “dễ tiếp cận” hơn đối với hộ gia đình.
Chu kỳ nuôi ngắn tạo lợi thế mà các ngành khác khó theo kịp
Về mặt sản xuất, gà thịt có chu kỳ nuôi ngắn, khả năng quay vòng vốn nhanh và hiệu quả chuyển hóa thức ăn cao. OECD-FAO nhấn mạnh gia cầm có lợi thế nhờ chu kỳ sản xuất ngắn, chi phí sản xuất thấp hơn, hiệu quả sử dụng thức ăn tốt hơn và có thể tổ chức sản xuất gần các đô thị đang phát triển nhanh.
Đây là khác biệt rất lớn so với bò thịt, vốn cần thời gian nuôi dài, diện tích đất lớn và chi phí duy trì đàn cao. Ngay cả so với heo, gà thịt vẫn có lợi thế về tốc độ đáp ứng thị trường. Khi nhu cầu tăng, ngành gia cầm có thể mở rộng sản lượng nhanh hơn, từ con giống, thức ăn, giết mổ đến phân phối.
Chính đặc điểm này khiến thịt gà trở thành ngành có khả năng “lấp khoảng trống protein” nhanh nhất khi thị trường gặp biến động.
ASF và biến động ngành heo tạo thêm cơ hội cho gia cầm
Dịch tả heo châu Phi (ASF) đã làm thay đổi mạnh thị trường protein tại nhiều khu vực, đặc biệt ở châu Á và châu Âu. Khi ngành heo bị thiệt hại, nguồn cung thịt heo giảm hoặc chi phí phòng bệnh tăng lên, người tiêu dùng và nhà bán lẻ có xu hướng chuyển một phần nhu cầu sang thịt gia cầm.
Báo cáo của USDA về thị trường chăn nuôi và gia cầm toàn cầu cũng cho thấy các cú sốc lớn tại Trung Quốc có thể tạo tác động mạnh lên thương mại thịt toàn cầu, tương tự như giai đoạn ASF làm suy giảm sản lượng heo tại nước này.
Điều này cho thấy thịt gà không chỉ tăng trưởng nhờ bản thân ngành gia cầm, mà còn hưởng lợi từ sự bất ổn của các ngành protein khác.
Yếu tố môi trường: thịt gà có lợi thế hơn thịt đỏ
Một yếu tố khác ngày càng quan trọng là phát thải và tính bền vững. Dữ liệu tổng hợp của Our World in Data cho thấy trong nhóm thịt và sản phẩm động vật, thịt bò thường có lượng phát thải khí nhà kính cao nhất, tiếp theo là thịt cừu, thịt heo, thịt gà, trứng và cá. Tính theo 100 g protein, phát thải trung bình của thịt bò khoảng 25 kg CO₂ tương đương, trong khi thịt gà khoảng 4,3 kg CO₂ tương đương.
Điều này không có nghĩa ngành gia cầm không có vấn đề môi trường. Tuy nhiên, trong so sánh giữa các loại thịt, thịt gà thường được xem là lựa chọn có dấu chân carbon thấp hơn thịt đỏ. OECD-FAO cũng nhận định các cân nhắc về môi trường đang góp phần thúc đẩy xu hướng chuyển sang thịt gia cầm, do sản xuất thịt đỏ cần nhiều tài nguyên hơn và phát thải cao hơn.
Nhưng lợi thế môi trường đi kèm thách thức phúc lợi động vật
Một điểm cần nhìn nhận cân bằng là khi thế giới chuyển từ thịt bò sang thịt gà, số lượng vật nuôi bị giết mổ để tạo ra cùng một lượng thịt sẽ tăng lên rất lớn. Our World in Data chỉ ra rằng thay một khẩu phần beef burger bằng chicken burger có thể giảm khoảng 80% dấu chân carbon của bữa ăn, nhưng để tạo cùng lượng thịt, số lượng gà bị giết mổ cao hơn rất nhiều so với bò.
Đây là nghịch lý lớn của ngành gia cầm hiện đại: thịt gà có lợi thế về chi phí, hiệu quả và phát thải, nhưng đồng thời chịu áp lực ngày càng lớn về phúc lợi động vật, mật độ nuôi, tốc độ tăng trưởng, chất lượng sống của gà và tiêu chuẩn giết mổ nhân đạo.
Vì vậy, tăng trưởng của ngành gia cầm trong tương lai sẽ không chỉ được đo bằng sản lượng, mà còn bằng khả năng cân bằng giữa năng suất, an toàn sinh học, phúc lợi động vật và trách nhiệm môi trường.
Châu Á và Việt Nam nằm trong tâm điểm tăng trưởng
Theo OECD-FAO, tăng trưởng tiêu thụ thịt gia cầm trong thập kỷ qua được thúc đẩy mạnh bởi châu Á, đặc biệt là Trung Quốc, Ấn Độ, Indonesia, Pakistan và Việt Nam. Xu hướng này được dự báo tiếp tục trong giai đoạn tới.
Điều này rất đáng chú ý với ngành gia cầm Việt Nam. Việt Nam vừa là thị trường tiêu thụ đang tăng, vừa là quốc gia có tốc độ đô thị hóa nhanh, tầng lớp trung lưu mở rộng và nhu cầu thực phẩm tiện lợi ngày càng lớn. Thịt gà phù hợp với xu hướng này nhờ dễ chế biến, dễ tiêu thụ, ít rào cản tôn giáo hơn thịt heo ở một số thị trường quốc tế và phù hợp với nhiều mô hình ẩm thực hiện đại.
Tuy nhiên, cơ hội luôn đi kèm áp lực. Khi thịt gà trở thành protein chiến lược, ngành gia cầm Việt Nam sẽ phải đối mặt với yêu cầu cao hơn về giống, thức ăn, an toàn sinh học, truy xuất nguồn gốc, kiểm soát kháng sinh, phúc lợi động vật và tiêu chuẩn xuất khẩu.
HPAI là rủi ro lớn nhất đối với đà tăng trưởng
Dù triển vọng tăng trưởng tích cực, OECD-FAO cảnh báo dịch cúm gia cầm độc lực cao (HPAI) đang là một trong những yếu tố có thể kìm hãm ngành gia cầm. Mật độ sản xuất cao làm tăng nguy cơ bùng phát dịch bệnh, trong khi các biện pháp giám sát, kiểm soát, an toàn sinh học và tiêm phòng đều làm tăng chi phí sản xuất.
Đây là điểm mà các doanh nghiệp và trang trại không thể xem nhẹ. Trong mô hình sản xuất gia cầm hiện đại, năng suất cao chỉ bền vững khi đi kèm hệ thống an toàn sinh học đủ mạnh. Một ổ dịch lớn có thể xóa sạch lợi thế chi phí, làm đứt gãy chuỗi cung ứng và ảnh hưởng nghiêm trọng đến niềm tin thị trường.
Từ “thịt giá rẻ” đến “protein chiến lược”
Trước đây, thịt gà thường được nhìn nhận đơn giản là loại thịt giá rẻ. Nhưng hiện nay, vai trò của thịt gà đã thay đổi. Đây là nguồn protein có ý nghĩa chiến lược trong an ninh lương thực, vì có thể sản xuất nhanh, mở rộng nhanh, chi phí hợp lý và đáp ứng nhu cầu của nhiều nhóm người tiêu dùng.
Ở cấp độ quốc gia, phát triển ngành gia cầm không chỉ là câu chuyện của nông nghiệp, mà còn liên quan đến ổn định giá thực phẩm, giảm phụ thuộc nhập khẩu, nâng cao năng lực chế biến, phát triển chuỗi lạnh và bảo đảm an ninh protein.
Ở cấp độ doanh nghiệp, cơ hội không nằm ở việc tăng đàn bằng mọi giá, mà nằm ở khả năng tổ chức chuỗi sản xuất hiệu quả hơn: con giống tốt, thức ăn ổn định, quản lý dịch bệnh tốt, giết mổ – chế biến hiện đại và xây dựng thương hiệu thịt gia cầm an toàn.
Cơ hội và áp lực mới với ngành gia cầm Việt Nam
Đối với Việt Nam, xu hướng thịt gà trở thành protein chủ lực toàn cầu mở ra nhiều cơ hội, nhưng cũng đặt ra yêu cầu tái cấu trúc ngành. Nếu chỉ phát triển theo hướng tăng số lượng đàn mà thiếu kiểm soát dịch bệnh, thiếu liên kết chuỗi và phụ thuộc mạnh vào nguyên liệu thức ăn nhập khẩu, ngành gia cầm sẽ dễ rơi vào vòng lặp “được mùa mất giá, thiếu cung tăng giá”.
Ngược lại, nếu tận dụng tốt xu hướng này, Việt Nam có thể phát triển gia cầm thành một ngành protein hiện đại hơn, có khả năng phục vụ cả thị trường nội địa và từng bước tham gia sâu hơn vào chuỗi cung ứng khu vực.
Điều quan trọng là phải nhìn thịt gà không chỉ như một mặt hàng chăn nuôi ngắn hạn, mà như một ngành hàng chiến lược. Trong thập kỷ tới, quốc gia nào kiểm soát tốt chi phí thức ăn, an toàn sinh học, giống, chế biến và tiêu chuẩn chất lượng sẽ có lợi thế lớn trong cuộc cạnh tranh protein toàn cầu.
Kết luận
Thịt gà đang trở thành protein số 1 của thế giới không phải vì một lý do duy nhất, mà vì sự hội tụ của nhiều yếu tố: giá thành thấp, hiệu quả sản xuất cao, chu kỳ nuôi ngắn, phát thải thấp hơn thịt đỏ, khả năng đáp ứng nhanh nhu cầu thị trường và sự bất ổn của các ngành protein khác.
Tuy nhiên, tương lai của ngành gia cầm sẽ không chỉ thuộc về những nước sản xuất nhiều nhất, mà thuộc về những hệ thống sản xuất bền vững nhất. Khi người tiêu dùng ngày càng quan tâm đến an toàn thực phẩm, phúc lợi động vật và môi trường, ngành gia cầm phải bước sang một giai đoạn phát triển mới: không chỉ rẻ hơn, nhanh hơn, mà còn an toàn hơn, minh bạch hơn và có trách nhiệm hơn.
Nguồn tham khảo
- OECD-FAO Agricultural Outlook 2025–2034 – Meat chapter.
- FAO Meat Market Review 2025.
- USDA Foreign Agricultural Service, Livestock and Poultry: World Markets and Trade, April 2026.
- Our World in Data, Environmental Impacts of Food Production.
- Our World in Data, What are the trade-offs between animal welfare and the environmental impact of meat?
