Gà thịt: Động lực tăng trưởng chính của toàn ngành
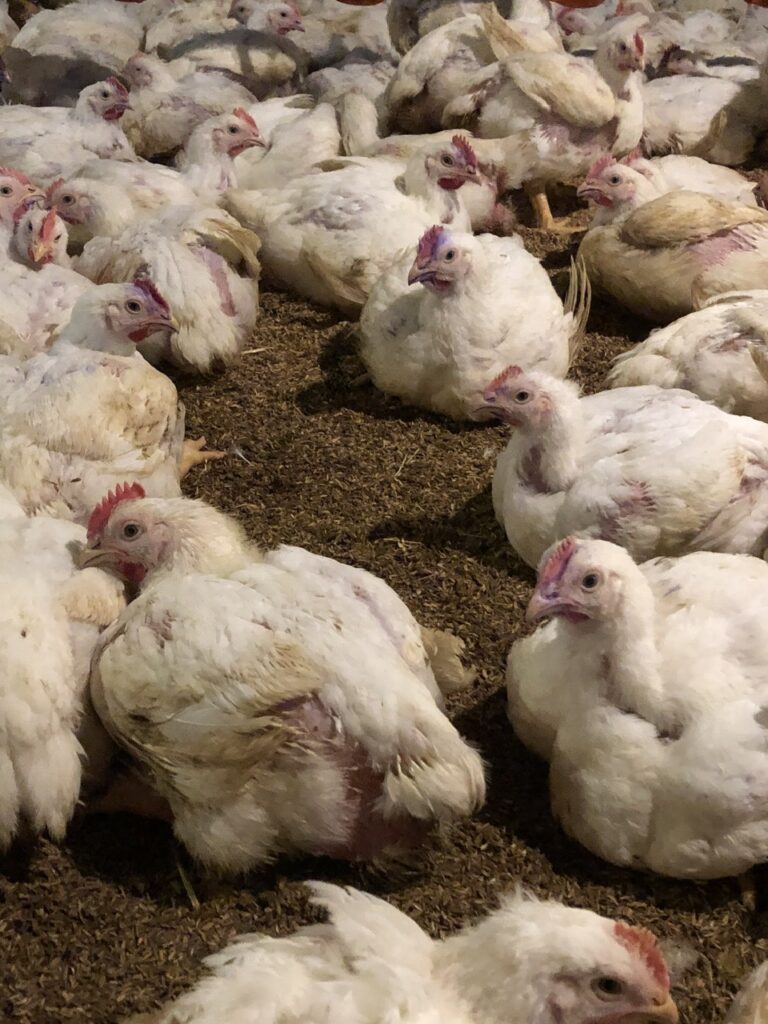
Năm 2025, sản lượng thịt gà được dự báo tăng 10,4%, phản ánh xu hướng người tiêu dùng chuyển từ thịt heo sang thịt gà khi giá thịt heo ở mức cao.
Đáng chú ý, khu vực miền Nam đang trở thành “tâm điểm mới” của ngành khi nhiều công ty mở rộng quy mô chăn nuôi, hình thành các cụm sản xuất tập trung, giúp giảm áp lực nguồn cung.
Bước sang năm 2026, đà tăng này duy trì ở mức 8–10%, nhờ cầu nội địa và xuất khẩu đều khởi sắc. Các thị trường khu vực như Campuchia và Lào tiếp tục nhập khẩu mạnh gà làm sẵn, mở thêm cơ hội cho doanh nghiệp Việt Nam.
Gà ta và gà giống: Mở rộng quy mô, gia tăng tính thương mại
Phân khúc gà ta và gà đặc sản (gà ri, gà lai chọi…) được dự báo tăng 7,8% năm 2025, nhờ các công ty tư nhân đẩy mạnh đầu tư chuồng trại và giống mới.
Tại nhiều tỉnh miền Trung và Tây Nguyên, mô hình liên kết giữa nông hộ – doanh nghiệp – thương lái đang dần hình thành, giúp cải thiện lợi nhuận nhờ giá bán cao hơn thịt công nghiệp.
Sang năm 2026, ngành gà ta vẫn duy trì tăng trưởng nhẹ ở mức 0,4–1,5% so với 2025, phản ánh xu hướng ổn định sau giai đoạn mở rộng mạnh của năm trước.
Ngành vịt: Tăng trưởng ổn định nhưng chịu áp lực chi phí
Theo dữ liệu trong báo cáo, sản lượng vịt năm 2025 tăng 6% so với 2024 nhờ điều kiện thời tiết thuận lợi, giá thức ăn giảm và nhu cầu tiêu thụ ổn định. Tuy nhiên, năm 2026 mức tăng chỉ còn khoảng 3% so với 2025, phản ánh xu hướng tăng trưởng chậm lại khi ngành bước vào giai đoạn cân bằng cung – cầu. Việc chi phí năng lượng, ấp nở và vận chuyển tăng cùng với quá trình tập trung hóa sản xuất khiến biên lợi nhuận của các trại nhỏ bị thu hẹp. Dù vậy, sản lượng vẫn duy trì đà tăng nhẹ nhờ các doanh nghiệp lớn tối ưu hóa quy trình nuôi, kiểm soát an toàn sinh học và mở rộng các sản phẩm chế biến từ vịt.
Ngành trứng: Dư cung kéo dài và cạnh tranh khu vực
Trái ngược với mảng thịt, sản lượng trứng năm 2025 được dự báo giảm 1,6%, do nguồn cung trong nước dư thừa và biên giới Thái Lan – Campuchia mở ra cơ hội nhập khẩu trứng giá rẻ.
Tình trạng dư cung này khiến giá trứng nội địa chịu sức ép giảm trong phần lớn năm 2025.
Đến năm 2026, sản lượng trứng được dự kiến chỉ nhích nhẹ 0,6%, chủ yếu đến từ các trại công nghiệp lớn. Sự phục hồi của ngành sẽ phụ thuộc vào việc điều chỉnh cơ cấu đàn đẻ và khả năng mở rộng xuất khẩu sang thị trường lân cận.
Tổng quan xu hướng: Năm bản lề cho tái cấu trúc ngành gia cầm
Giai đoạn 2025–2026 được xem là năm bản lề cho sự tái cấu trúc của ngành gia cầm Việt Nam.
-
Các doanh nghiệp quy mô lớn sẽ chiếm ưu thế nhờ quản trị chi phí, chuỗi cung ứng khép kín và khả năng xuất khẩu.
-
Các trại nhỏ có nguy cơ bị thu hẹp nếu không tham gia liên kết hoặc chuyển đổi mô hình.
-
Ngành trứng cần được hỗ trợ bằng chính sách ổn định đầu ra và khuyến khích tiêu thụ trong nước, chẳng hạn qua chế biến và xuất khẩu.
Kết luận: Cơ hội đi cùng thách thức
Ngành gia cầm Việt Nam đang đi đúng hướng với tốc độ tăng trưởng khả quan ở hầu hết các phân khúc.
Tuy nhiên, bài toán chi phí, môi trường và biến động thị trường khu vực vẫn là những yếu tố doanh nghiệp cần theo dõi chặt chẽ để bảo đảm tăng trưởng bền vững.
Nguồn dữ liệu: AgroMonitor & Viettraders, Outlook 2025–2026.
